アスリートの資産形成|お金の管理と運用の基本と注意点
アスリートの資産形成を、収入が不安定になりやすい現役期間に合わせて体系的に解説します。生活防衛資金の作り方、新NISAやiDeCoといった制度、お金の管理と運用の基本、現役中から引退後に備える順序、避けるべき注意点まで、公的情報をもとに順を追って整理しました。
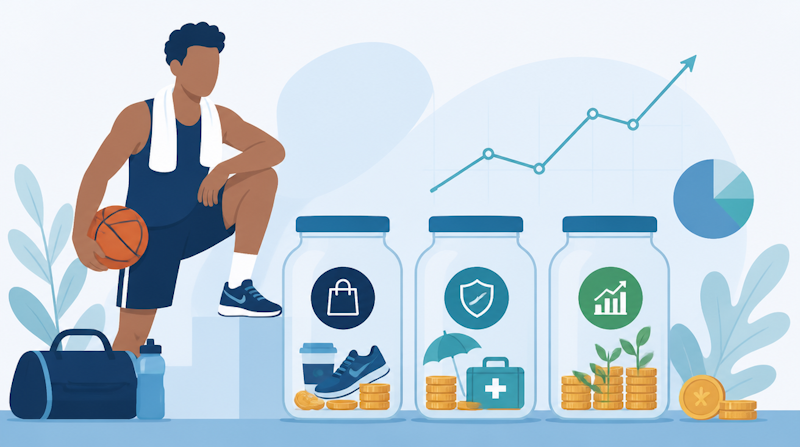
アスリートの資産形成は、一般の会社員とは前提が大きく異なります。収入が年ごと・大会ごとに変動しやすく、活躍できる現役期間が限られ、引退後にキャリアの空白が生じやすいためです。だからこそ、現役のうちからお金の管理と運用の基本を身につけ、守りの土台と将来への備えを計画的に整えておくことが欠かせません。この記事では、生活防衛資金づくりから新NISA・iDeCoの活用、そして避けるべき注意点までを、公的情報をもとに順序立てて解説します。
アスリートに資産形成が欠かせない理由
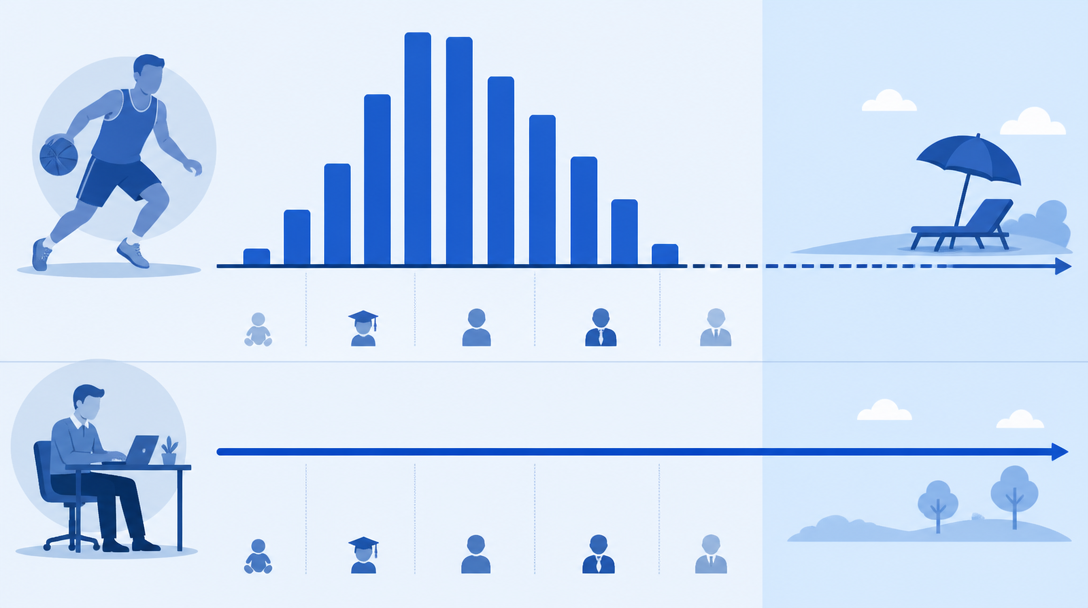
資産形成は「余裕のある人がやること」ではなく、収入が不安定な人ほど早く着手すべきテーマです。アスリートは収入構造が独特で、備えの必要性が一般よりも高いといえます。
収入の変動と現役期間の短さ
スポンサー契約料や賞金、出場報酬は成績や契約更新に左右され、前年と同じ収入が翌年も続く保証はありません。加えて、多くの競技では第一線で活躍できる期間が数年から十数年に限られます。会社員のように定年まで安定した給与が続く前提に立てないため、収入が大きい時期に将来分を計画的に取り分けておく発想が重要です。
セカンドキャリアと引退後の空白
引退直後は収入が途切れやすく、次の仕事が軌道に乗るまで空白期間が生じることも珍しくありません。スポーツ庁も、現役時代と引退後をつなぐキャリア形成支援を政策として推進しており、スポーツキャリアサポート戦略のなかで現役中からの準備の重要性を示しています。お金の面でも、この空白を想定した備えが必要です。
デュアルキャリアという考え方
競技と並行して引退後を見据えたキャリアや資産の準備を進める考え方は「デュアルキャリア」と呼ばれます。スポーツ庁のWeb広報マガジンでも、現役時代から始めることで安心して競技に専念でき、競技力向上にもつながると説明されています。資産形成はこのデュアルキャリアの土台であり、引退後の選択肢を広げる手段でもあります。競技実績を仕事に活かす準備についてはアスリートのセカンドキャリア設計の記事もあわせて参考にしてください。
資産形成の全体像とお金の管理の基本
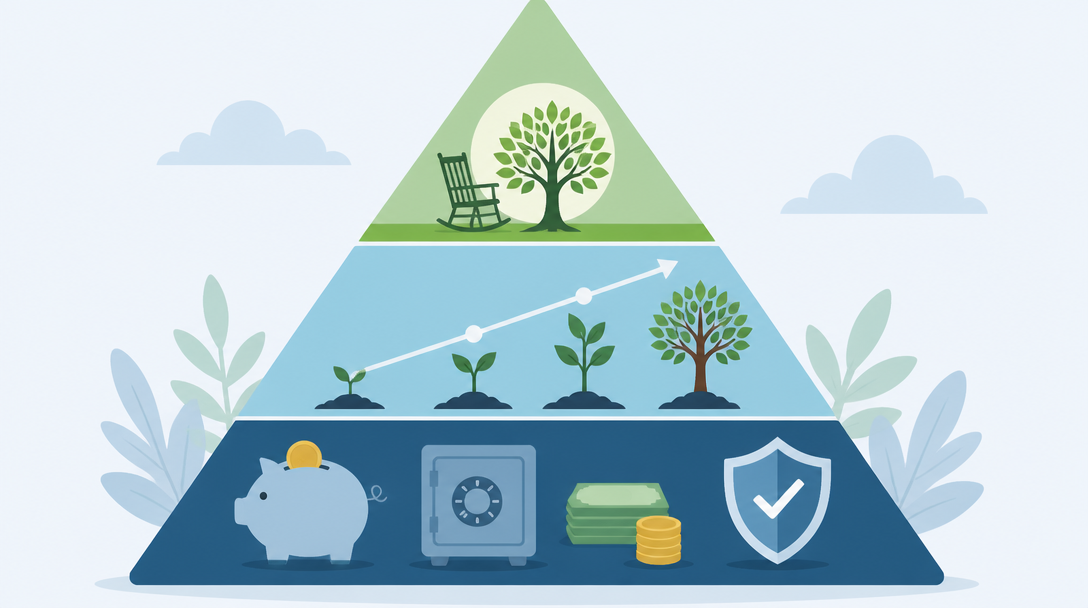
運用の話に入る前に、まず土台となるお金の管理を整えることが先決です。管理ができていないまま投資を始めても、生活が揺らげば継続できません。
まずは家計を見える化する
資産形成の第一歩は、毎月の収入と支出を正確に把握することです。変動収入のアスリートは「収入が多い月の生活水準」に合わせて支出を膨らませてしまいがちですが、これは収入が落ちたときに家計を圧迫します。生活費の基準は平均的・保守的な月で設定し、家計簿アプリなどで固定費と変動費を分けて記録するとよいでしょう。
収入を3つの目的に分ける
入ってきたお金は、用途ごとに分けて管理すると計画が崩れにくくなります。目安として、次の3分類を意識すると整理しやすくなります。
- 使うお金:日々の生活費・競技活動費。生活用の口座で管理する。
- 守るお金:生活防衛資金や近い将来の予定支出。すぐ引き出せる預金で確保する。
- 育てるお金:当面使わない余剰資金。新NISAやiDeCoなどで長期運用に回す。
先取りで仕組み化する
「余ったら貯める・投資する」では、変動収入の年は何も残りません。収入が入った時点で、守るお金と育てるお金を先に取り分ける「先取り」を仕組みにすることが重要です。自動積立や別口座への自動振替を設定し、意思の力に頼らない状態をつくりましょう。スポンサー収入や賞金の管理・申告の実務はアスリートの確定申告の記事で詳しく解説しています。
生活防衛資金|守りの土台を先に作る
投資より先に整えるべきなのが、不測の事態に備える生活防衛資金です。土台がないまま運用を始めると、収入が途切れた瞬間に運用資産を不利な時期に取り崩すことになりかねません。
いくら必要か(アスリートは手厚めに)
生活防衛資金の目安は、一般に生活費の3〜6か月分とされます。ただし収入が不安定なフリーランスや自営業は、雇用保険や傷病手当金といった会社員向けの保障が薄いため、七十七銀行の解説でも1年分以上を目安にすると安心とされています。アスリートも収入変動や故障のリスクを抱えるため、この「手厚め」の考え方が当てはまります。
タイプ | 収入・保障の特徴 | 生活防衛資金の目安 |
|---|---|---|
会社員(安定給与) | 雇用保険・傷病手当金あり | 生活費の3〜6か月分 |
フリーランス・自営 | 雇用保険なし・傷病手当金なし | 生活費の1年分以上 |
プロ・個人事業のアスリート | 収入変動大・故障リスクあり | 生活費の1年分以上を目安に手厚く |
どこに置くか
生活防衛資金は増やすお金ではなく、いつでも引き出せることが最優先です。値動きのある投資商品ではなく、普通預金や定期預金など安全性と流動性の高い場所で確保します。日常の支払い口座とは分け、専用口座に置いておくと、うっかり使ってしまう事態を防げます。
保険との役割分担
生活防衛資金は「短期の収入減・急な出費」への備え、保険は「大きな損失・長期の就業不能」への備えと役割が異なります。故障や病気で長期間競技ができなくなるリスクには就業不能保険なども選択肢になりますが、過剰な保険で家計を圧迫しないよう、公的保障と貯蓄で足りない部分だけを補う設計が基本です。収入源を複線化してリスクを分散する考え方はアスリートの副業・複業入門もあわせて参考になります。
新NISAの基本|非課税で資産運用を始める
守りの土台が整ったら、育てるお金を非課税で運用できる新NISAの活用を検討します。2024年から始まった新制度は、以前より使い勝手が大きく向上しています。
年間投資枠と生涯非課税限度額
金融庁のNISA特設ウェブサイトによると、2024年1月に始まった新しいNISAは、年間の投資枠が最大360万円、生涯の非課税保有限度額が1,800万円に拡大されました。非課税で保有できる期間は無期限化され、長期の資産形成に使いやすくなっています。三井住友銀行のMoney VIVAでも、この上限と非課税保有限度額が詳しく整理されています。
つみたて投資枠と成長投資枠
新NISAの年間360万円は、次の2つの枠で構成されます。使い分けの基本を押さえておきましょう。
枠 | 年間上限 | 主な対象 |
|---|---|---|
つみたて投資枠 | 120万円 | 長期・積立・分散に適した一定の投資信託 |
成長投資枠 | 240万円 | 上場株式や投資信託など(生涯限度額のうち1,200万円まで) |
楽天証券の解説によれば、生涯非課税限度額1,800万円のうち成長投資枠として使えるのは1,200万円まで、という点も確認しておくとよいでしょう。
長期・積立・分散という基本方針
非課税のメリットを活かすには、短期の売買で値上がりを狙うより、長期・積立・分散を徹底する方が再現性が高いとされます。金融広報中央委員会(知るぽると)も、時間を分散して積み立てる長期投資の考え方を紹介しています。変動収入のアスリートは、収入が多い時期にまとめて枠を使いつつ、無理のない範囲で積立を続けるのが現実的です。なお、非課税とはいえ元本が保証されるわけではなく、価格変動リスクは残る点は理解しておく必要があります。
iDeCoの基本|老後資金と税制メリット
もう一つの柱がiDeCo(個人型確定拠出年金)です。老後資金に的を絞った制度で、税制メリットが大きい一方、原則60歳まで引き出せない制約があります。
掛金の上限と近年の改正
iDeCoは職業や加入している年金制度によって掛金の上限が異なります。政府広報オンラインの解説によると、2024年12月の改正で、確定給付企業年金などに加入する会社員・公務員の拠出限度額が引き上げられました。さらに、加入可能年齢の拡大や掛金上限の引き上げも段階的に進められています。最新の限度額はiDeCo公式サイトで自分の区分を確認しましょう。
区分 | 掛金上限(月額)の例 |
|---|---|
自営業・フリーランス(第1号) | 国民年金基金等と合算で月6.8万円 |
会社員(企業年金なし) | 月2.3万円 |
会社員・公務員(他制度あり) | 2024年12月改正で最大月2.0万円へ(合算上限あり) |
税制メリットと引き出し制限
iDeCoの大きな利点は、掛金が全額所得控除の対象になり、運用益も非課税、受け取り時にも控除がある点です。三井住友銀行の解説でも、掛金の所得控除による節税効果が紹介されています。一方で、原則60歳まで引き出せないため、現役中に必要になり得る資金をここに入れすぎるのは禁物です。あくまで「老後まで使わないお金」で拠出額を決めましょう。
新NISAとの使い分け
いつでも引き出せる新NISAは生活の変化に対応しやすく、iDeCoは老後資金の確保と節税に強みがあります。優先順位としては、まず生活防衛資金を確保し、次に流動性の高い新NISA、そして老後まで手をつけない余力でiDeCoという順序が、変動収入のアスリートには扱いやすいでしょう。会計や税務の基礎を体系的に学びたい場合はアスリートが学ぶべきビジネス基礎知識も役立ちます。
アスリートならではの資金設計の順序
制度を知っても、順序を誤ると土台が崩れます。変動収入と短い現役期間を前提に、優先順位を整理しておきましょう。
現役中にやるべきこと
収入が大きい時期は、将来分を取り分ける最大のチャンスです。次の順序で進めると、守りと攻めのバランスが取りやすくなります。
- 家計を見える化し、保守的な生活費の基準を決める
- 生活防衛資金(生活費の1年分以上を目安)を専用口座に確保する
- 新NISAで長期・積立・分散の運用を始める
- 老後まで使わない余力でiDeCoを活用する
- 収入源の複線化・セカンドキャリアの準備を並行する
変動収入を平準化する
収入の多い年に使い切らず、翌年以降の生活費・税負担に備えて取り分ける「平準化」が重要です。特に、賞金やスポンサー収入は翌年の税・社会保険料に影響するため、入金額をそのまま使える金額と誤解しないことが大切です。スポンサーとの関係づくりや収入の安定化についてはスポンサー獲得の実践ガイドも参考になります。
確定申告・法人化との関係
個人で活動するアスリートは確定申告が必要になるケースが多く、経費計上や控除の理解が手取りを左右します。収入規模が大きくなると法人化が選択肢になることもありますが、判断には専門家の関与が欠かせません。税や制度の詳細は、国税庁の公式情報や税理士に確認したうえで進めましょう。
やってはいけない注意点|資産を失わないために
資産形成は「増やす」だけでなく「減らさない・失わない」ことが同じくらい重要です。特に、まとまった収入を得たアスリートは勧誘の標的になりやすいため注意が必要です。
甘い儲け話・元本保証をうたう勧誘
「元本保証で高利回り」「必ず儲かる」といった話は、基本的に成立しません。金融庁も、うまい話には裏があるとして投資詐欺への注意喚起を行っています。知人からの紹介や有名選手の名前を使った勧誘であっても、無登録業者や高利回りをうたう案件は避けるのが賢明です。
過度なレバレッジ・集中投資
短期間で大きく増やそうとするレバレッジ取引や、一つの銘柄・一つの不動産への集中投資は、うまくいけば大きい一方で、失敗すると生活基盤ごと失いかねません。変動収入のアスリートほど、長期・分散でリスクを抑える方針が向いています。
名義貸し・安易な連帯保証
知人に頼まれての名義貸しや連帯保証は、思わぬ負債を背負う典型的な落とし穴です。契約書の内容を理解できないまま署名しないこと、そして高額な契約や投資は、必ず独立した専門家(税理士・ファイナンシャルプランナー等)に相談してから判断することが、資産を守る最後の砦になります。
まとめ
アスリートの資産形成は、収入の変動と現役期間の短さを前提に、守りから順に固めていくのが基本です。要点を整理します。
- まず家計を見える化し、収入を「使う・守る・育てる」に分けて先取りで仕組み化する
- 投資より先に、生活費1年分以上を目安とした生活防衛資金を専用口座で確保する
- 育てるお金は、非課税で無期限保有できる新NISA(年間360万円・生涯1,800万円)で長期・積立・分散を徹底する
- 老後まで使わない余力でiDeCoを活用し、税制メリットと引き出し制限を理解して使い分ける
- 甘い儲け話・過度なレバレッジ・安易な保証を避け、大きな判断は専門家に相談する
制度や税制は改正されることがあります。最新の内容は金融庁・国税庁・iDeCo公式サイトなどの一次情報で必ず確認し、自分の状況に合わせて設計してください。